Actualización importante · 5 de octubre de 2026
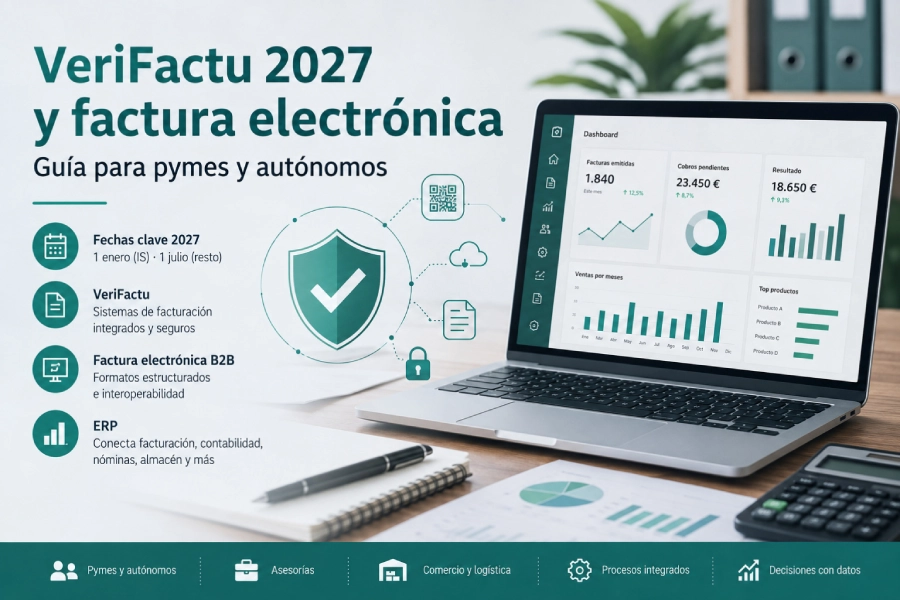
El Ministerio de Hacienda ha comunicado que las obligaciones pendientes de aplicación del Reglamento de sistemas informáticos de facturación, conocido popularmente como VeriFactu, se aplazan hasta octubre de 2028. El objetivo es hacer coincidir su implantación con la factura electrónica obligatoria para pymes, autónomos y el resto de empresarios y profesionales cuyo volumen de operaciones no supere los 8 millones de euros.
Digitalizar una empresa ya no consiste únicamente en sustituir facturas impresas por archivos PDF. El verdadero cambio aparece cuando ventas, facturación, cobros, compras, contabilidad, nóminas e inventario pueden compartir información sin que una persona tenga que introducir los mismos datos varias veces.
A ello se suma un escenario normativo que obliga a prestar más atención al software utilizado para facturar. Una de las dudas más frecuentes entre empresas y profesionales es cuándo entra en vigor verifactu, especialmente después de los distintos cambios de calendario producidos durante los últimos años.
La respuesta exige diferenciar conceptos. VeriFactu, los nuevos requisitos de los sistemas informáticos de facturación y la factura electrónica obligatoria entre empresas están relacionados con la digitalización fiscal, pero no son exactamente la misma obligación. Precisamente por esa diferencia, Hacienda ha optado ahora por alinear parte de sus calendarios para evitar adaptaciones tecnológicas sucesivas en un periodo corto.
Lo más importante para situarse
- Octubre de 2028: es el nuevo horizonte anunciado por Hacienda para las obligaciones pendientes del Reglamento de sistemas informáticos de facturación.
- Las fechas de 1 de enero y 1 de julio de 2027 corresponden al calendario anterior y quedan desplazadas por el nuevo aplazamiento anunciado.
- La factura electrónica B2B entra en una fase distinta: el calendario se activa con la Orden HAC/1028/2026 y sitúa su aplicación en octubre de 2027 para empresas con más de 8 millones de euros de volumen de operaciones y en octubre de 2028 para el resto.
- VeriFactu y factura electrónica B2B siguen siendo conceptos distintos. El primero afecta a los sistemas y registros de facturación; la segunda regula el intercambio electrónico estructurado de facturas entre empresas y profesionales.
- El aplazamiento de VeriFactu debe formalizarse normativamente. Hasta que se publique la modificación correspondiente, es posible que algunos textos legales consolidados y páginas informativas sigan mostrando temporalmente las fechas anteriores.
¿Qué es VeriFactu y qué cambia realmente?
La normativa española sobre sistemas informáticos de facturación busca que los programas empleados por empresarios y profesionales garanticen características como la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación.
En la práctica, esto cambia la forma en que los programas deben gestionar la información. No debería ser posible eliminar o alterar silenciosamente determinados registros después de emitir una factura como si nunca hubieran existido.
Los sistemas adaptados deben generar los correspondientes registros de facturación y las facturas expedidas mediante ellos incorporarán los elementos previstos por la normativa, entre ellos el código QR.
Sin embargo, existe una distinción importante entre los dos modos de funcionamiento contemplados.
Sistema VERI*FACTU
Remite electrónicamente a la Agencia Tributaria los registros de facturación generados por el sistema.
Sistema NO VERI*FACTU
No realiza esa remisión automática, pero debe cumplir requisitos adicionales destinados a garantizar la conservación e inalterabilidad de los registros.
Por eso conviene evitar una simplificación frecuente: para los contribuyentes afectados, la obligación fundamental es utilizar un sistema informático de facturación adaptado al reglamento. La modalidad VERI*FACTU es una de las dos posibilidades contempladas.
¿Cuándo habrá que tener adaptado el software tras el nuevo aplazamiento?
El calendario de VeriFactu ha vuelto a cambiar. El 5 de octubre de 2026, Hacienda comunicó su decisión de aplazar hasta octubre de 2028 las obligaciones pendientes de aplicación del Real Decreto 1007/2023, que regula los requisitos de los sistemas informáticos de facturación.
El objetivo declarado es coordinar la implantación de estos requisitos con la factura electrónica obligatoria y evitar que pymes y autónomos tengan que realizar dos adaptaciones importantes de sus procesos de facturación en momentos muy próximos.
Tener ahora un margen mayor no significa que sea necesario dejar la adaptación para el último momento. Una empresa que simplemente tenga que actualizar su aplicación puede completar el cambio con relativa facilidad, pero el escenario es diferente si necesita sustituir el software, migrar miles de clientes y productos, configurar usuarios, conectar almacenes o formar a varios empleados.
Importante sobre la fecha: a fecha de esta actualización, el nuevo aplazamiento de VeriFactu ha sido comunicado por Hacienda, pero la modificación normativa que sustituya formalmente los plazos de 2027 debe publicarse. Por ello, para decisiones jurídicas o fiscales que dependan de un día concreto conviene comprobar la norma definitiva cuando se publique.
También existen exclusiones y particularidades según el régimen tributario y el territorio. Las empresas acogidas a determinados sistemas de suministro de información y los contribuyentes sometidos a normativa foral pueden encontrarse en situaciones diferentes.
VeriFactu y factura electrónica obligatoria no son lo mismo
Esta es probablemente una de las confusiones más habituales. VeriFactu y el reglamento de sistemas informáticos se centran en cómo se generan y conservan los registros relacionados con la facturación. La factura electrónica B2B regula, por su parte, la forma en que empresas y profesionales deberán expedir, transmitir y recibir determinadas facturas en formato electrónico estructurado.
El Real Decreto 238/2026 desarrolla el sistema español de factura electrónica entre empresarios y profesionales y contempla tanto plataformas privadas como una solución pública gestionada por la Administración. El 5 de octubre de 2026 se publicó además la Orden HAC/1028/2026, que regula técnicamente esa solución pública y activa el cómputo de los plazos de aplicación.
Para una pequeña empresa que esté planificando su adaptación resulta útil conocer cómo se plantea la
factura electrónica para pymes, porque el cambio no afecta únicamente al aspecto visual del documento: puede modificar el flujo mediante el que una factura se genera, envía, recibe, contabiliza, consulta y archiva.
¿Tiene ya una fecha la factura electrónica B2B?
Sí. La Orden HAC/1028/2026, publicada el 5 de octubre de 2026 y con entrada en vigor al día siguiente, pone en marcha el cómputo previsto por el Real Decreto 238/2026.
- Octubre de 2027: aplicación para empresarios y profesionales cuyo volumen de operaciones haya superado los 8 millones de euros en el año natural anterior.
- Octubre de 2028: aplicación para el resto de empresarios y profesionales.
Este segundo hito es el que Hacienda ha tomado como referencia para alinear el nuevo calendario anunciado de VeriFactu.
Programa de facturación o ERP: ¿cuál es la diferencia?
Un programa de facturación se centra principalmente en crear facturas, presupuestos, clientes, proveedores, cobros, gastos e impuestos. Puede ser todo lo que necesite un autónomo o una microempresa con una operativa sencilla.
Un ERP —Enterprise Resource Planning— va un paso más allá. Su objetivo es conectar distintas áreas de la empresa utilizando una información común: ventas, compras, facturación, contabilidad, inventario, proyectos, recursos humanos o tesorería.
El ERP empieza a aportar especialmente valor cuando una misma operación afecta a varios departamentos. Un pedido, por ejemplo, puede modificar simultáneamente ventas, inventario, preparación de mercancía, facturación, cobros y contabilidad.
En la sección de software de Recomiendo.es puedes encontrar otros contenidos relacionados con herramientas digitales y tecnología.
La verdadera ventaja está en integrar los procesos
La automatización proporciona un ahorro mucho mayor cuando elimina duplicidades. Si una persona introduce un dato en ventas y otra debe volver a introducirlo en facturación, otra en contabilidad y una cuarta en almacén, la empresa sigue trabajando prácticamente como antes aunque todos utilicen un ordenador.
Facturación y contabilidad
Una factura ya contiene cliente, fecha, número, base imponible, impuestos y vencimiento. Si el sistema contable puede reutilizar esa información, se elimina buena parte del trabajo manual y disminuye el riesgo de errores de transcripción.
Nóminas y costes laborales
Las aplicaciones de nóminas cumplen una función muy específica, pero su conexión con un ERP o con la contabilidad permite trasladar costes salariales, seguros sociales y otros conceptos sin repetir tareas y facilita analizar el coste de personal por departamento, proyecto o centro de trabajo.
Facturación y gestión de almacén
En una empresa comercial, esta integración puede ser todavía más importante. Cuando se confirma un pedido, el sistema puede reservar unidades, generar un albarán, descontar existencias y preparar posteriormente la facturación.
Así se reducen situaciones como vender un producto que realmente está agotado, realizar compras demasiado tarde o descubrir diferencias entre el inventario informático y el almacén físico.
ERP y factura electrónica
Cuando la factura electrónica B2B sea plenamente exigible, la interoperabilidad ganará todavía más relevancia. El objetivo será que los datos estructurados puedan viajar entre sistemas y ser procesados automáticamente, no que un empleado tenga que abrir cada factura y copiar sus datos en otro programa.
Un ejemplo práctico
Una empresa de distribución recibe un pedido de 20 unidades de un producto. En un entorno integrado, una sola operación podría:
- Comprobar si existe stock suficiente.
- Reservar las 20 unidades.
- Generar el pedido y el albarán.
- Actualizar las existencias disponibles.
- Crear la factura cuando corresponda.
- Registrar el vencimiento del cobro.
- Trasladar los datos necesarios a contabilidad.
El beneficio no está únicamente en ahorrar minutos. También se reduce el número de puntos en los que puede aparecer un error.
¿Qué necesita cada tipo de empresa?
No existe un software perfecto para todos los negocios. El objetivo debería ser encontrar la herramienta que cubra la operativa real de cada empresa sin convertir procesos sencillos en tareas innecesariamente complejas.
Autónomo
Suele valorar rapidez, presupuestos, facturas, gastos, impuestos, control de cobros y facilidad de uso. Un ERP demasiado complejo puede resultar innecesario.
Pyme
Puede necesitar varios usuarios, permisos, conciliación bancaria, compras, ventas, contabilidad y conexión con otros departamentos.
Asesoría
La prioridad puede ser importar información de muchos clientes, automatizar asientos, trabajar con permisos diferenciados y evitar recopilar documentos manualmente cada trimestre.
Comercio
Stock, tarifas, pedidos, compras, devoluciones, varios almacenes y conexión con tienda física o comercio electrónico pueden ser prioritarios.
Logística
La trazabilidad, los movimientos de mercancía, ubicaciones, expediciones y conexión entre pedidos, almacenes y facturación adquieren mucha más importancia.
Empresa de servicios
Puede necesitar control de horas, proyectos, presupuestos, costes, facturación recurrente y rentabilidad por cliente más que una gestión avanzada de inventario.
De obligación normativa a ventaja competitiva
Adaptarse a una nueva normativa suele percibirse como un coste. Sin embargo, si el cambio obliga a revisar procesos que llevan años funcionando de forma poco eficiente, también puede convertirse en una oportunidad.
- Menos tareas repetitivas: un dato introducido una vez puede reutilizarse en distintas áreas.
- Menos errores: se reducen copias manuales entre hojas de cálculo y programas.
- Mayor control de cobros: es más sencillo localizar vencimientos e impagos.
- Mejor gestión del stock: ventas y compras trabajan con información actualizada.
- Decisiones más rápidas: la dirección puede consultar datos consolidados sin esperar a reunirlos manualmente.
- Escalabilidad: aumentar el número de clientes o facturas no obliga necesariamente a multiplicar el trabajo administrativo.
- Mejor comunicación con la asesoría: los datos pueden intercambiarse de forma estructurada y con menos documentación dispersa.
En empresas con márgenes ajustados, pequeñas mejoras repetidas cientos o miles de veces al año pueden tener un efecto relevante sobre productividad y costes.
Para otros contenidos relacionados con gestión económica también puedes consultar nuestra sección de finanzas.
Qué comprobar antes de elegir un programa de facturación o ERP
Cambiar de software supone normalmente migrar datos, aprender nuevos procedimientos y modificar hábitos. Por eso conviene analizar algo más que el precio mensual.
- Adaptación normativa. El proveedor debe explicar cómo se adapta su solución a los requisitos aplicables a la empresa.
- Facilidad de uso. Una solución muy potente pierde valor si el equipo encuentra complicado utilizarla.
- Integraciones. Conviene comprobar conexiones con bancos, contabilidad, nóminas, CRM, comercio electrónico o almacenes.
- Migración de información. Hay que saber cómo trasladar clientes, productos, facturas, saldos y datos históricos.
- Permisos y usuarios. No todos los trabajadores deberían tener necesariamente acceso a la misma información.
- Exportación de datos. Es importante poder obtener la información en formatos utilizables y no quedar completamente dependiente del proveedor.
- Soporte. Una buena asistencia adquiere especial importancia durante una migración o un cambio normativo.
- Seguridad y copias. La información financiera y comercial es crítica para cualquier negocio.
- Escalabilidad. Si la empresa crece, el programa debería permitir incorporar nuevas funciones sin obligar a empezar de cero.
Errores habituales al digitalizar la gestión
1. Esperar hasta pocas semanas antes del plazo
Instalar una aplicación puede llevar minutos. Migrar varios años de información, revisar resultados, formar al equipo y cambiar procedimientos puede llevar semanas o meses.
2. Elegir únicamente por precio
Ahorrar unos euros mensuales puede no compensar si posteriormente hay que dedicar varias horas cada semana a trasladar información manualmente entre aplicaciones.
3. Comprar muchas más funciones de las necesarias
El extremo contrario tampoco es recomendable. Un autónomo que gestiona veinte facturas al mes no necesita necesariamente la misma infraestructura que una compañía con varios almacenes.
4. Mantener cada departamento como una isla
Si ventas, almacén, contabilidad y administración utilizan bases de datos distintas y nadie conecta la información, buena parte de las ventajas de un ERP desaparecen.
5. Migrar sin hacer pruebas
Antes de abandonar definitivamente el sistema antiguo conviene comprobar operaciones reales: facturas, rectificaciones, impuestos, series, pedidos, devoluciones, inventario, conciliación y exportaciones contables.
6. No escuchar a quienes utilizan el programa
Una herramienta puede parecer perfecta desde la dirección y resultar poco práctica para quienes crean pedidos, preparan envíos o contabilizan facturas diariamente. Incluir a esos usuarios en la evaluación suele evitar problemas posteriores.
Un plan práctico para prepararse
- Analizar cómo se factura actualmente y qué aplicaciones intervienen.
- Comprobar si el software actual se adaptará a los nuevos requisitos.
- Identificar procesos repetitivos que podrían automatizarse.
- Decidir qué integraciones aportan valor: bancos, contabilidad, nóminas, CRM, comercio electrónico o almacenes.
- Comparar varias soluciones atendiendo a las necesidades reales y no solo al precio.
- Realizar una migración de prueba y revisar los resultados.
- Formar a los usuarios antes de convertir el nuevo sistema en la herramienta definitiva de trabajo.
Preguntas frecuentes
¿VeriFactu será obligatorio para todos los autónomos?
El reglamento tiene un ámbito de aplicación determinado y contempla excepciones. Además, debe diferenciarse entre la obligación de utilizar un sistema adaptado y la elección de la modalidad VERI*FACTU, que remite los registros de facturación a la Agencia Tributaria.
¿VeriFactu obliga siempre a enviar automáticamente los registros a Hacienda?
La modalidad VERI*FACTU sí realiza esa remisión. La normativa contempla también sistemas NO VERI*FACTU, que deben cumplir los requisitos correspondientes de conservación, integridad e inalterabilidad.
¿VeriFactu y la factura electrónica B2B empiezan el mismo día?
No existe una única fecha para todos. Hacienda ha anunciado que quiere hacer coincidir las obligaciones pendientes de VeriFactu con el hito de octubre de 2028 de la factura electrónica B2B para pymes, autónomos y el resto de empresarios y profesionales que no superen los 8 millones de euros. La factura electrónica, sin embargo, tendrá una primera fase en octubre de 2027 para quienes superen ese volumen de operaciones.
¿Siguen siendo válidas las fechas del 1 de enero y 1 de julio de 2027?
Son las fechas del calendario anterior. El 5 de octubre de 2026 Hacienda anunció el aplazamiento de las obligaciones pendientes hasta octubre de 2028. La modificación normativa que formalice este cambio debe concretar el nuevo plazo definitivo, por lo que durante un tiempo pueden seguir apareciendo referencias a 2027 en documentación aún no actualizada.
¿Un PDF es siempre una factura electrónica estructurada?
No. Aunque un PDF sea un documento digital, los sistemas de factura electrónica estructurada están pensados para que distintas aplicaciones puedan interpretar automáticamente los campos que contiene la factura.
¿Es obligatorio contratar un ERP?
No. Una empresa puede cumplir sus obligaciones con diferentes tipos de soluciones. El ERP resulta especialmente interesante cuando se necesita integrar facturación con otras áreas como contabilidad, compras, inventario, nóminas o proyectos.
¿Cuándo conviene empezar a preparar la migración?
Cuanto mayor sea la empresa y más sistemas tenga que conectar, más recomendable es empezar con antelación. Migrar clientes, productos, inventario, históricos y permisos es mucho más sencillo cuando todavía existe margen para probar y corregir.
Prepararse con tiempo permite aprovechar el cambio
Los cambios relacionados con VeriFactu y la factura electrónica forman parte de una transformación más amplia de la gestión empresarial. El nuevo aplazamiento hasta octubre de 2028 da más margen, pero limitar el proyecto a instalar un programa nuevo unas semanas antes del plazo seguiría suponiendo desaprovechar buena parte de su potencial.
Una pyme que revise ahora cómo factura, cómo controla sus cobros, cómo comparte información con su asesoría o cómo conecta ventas con almacén podrá identificar tareas repetitivas que quizá llevan años consumiendo tiempo sin aportar valor.
La mejor solución tampoco será necesariamente la que incluya más funciones. Será aquella que se adapte al tamaño y actividad del negocio, permita trabajar con seguridad, facilite el cumplimiento normativo y conecte los procesos que realmente necesitan compartir información. Si además proporciona datos útiles para tomar decisiones, la adaptación deja de ser únicamente una obligación y puede convertirse en una mejora real de la competitividad de la empresa.